

El 18 de noviembre de 2026 por la mañana se celebró la Jornada de la Junta Directiva de la Federación de Comunidades de Regantes de la Comunidad Valenciana (FECOREVA) en la Cooperativa Sant Josep de Nules (Castellón).
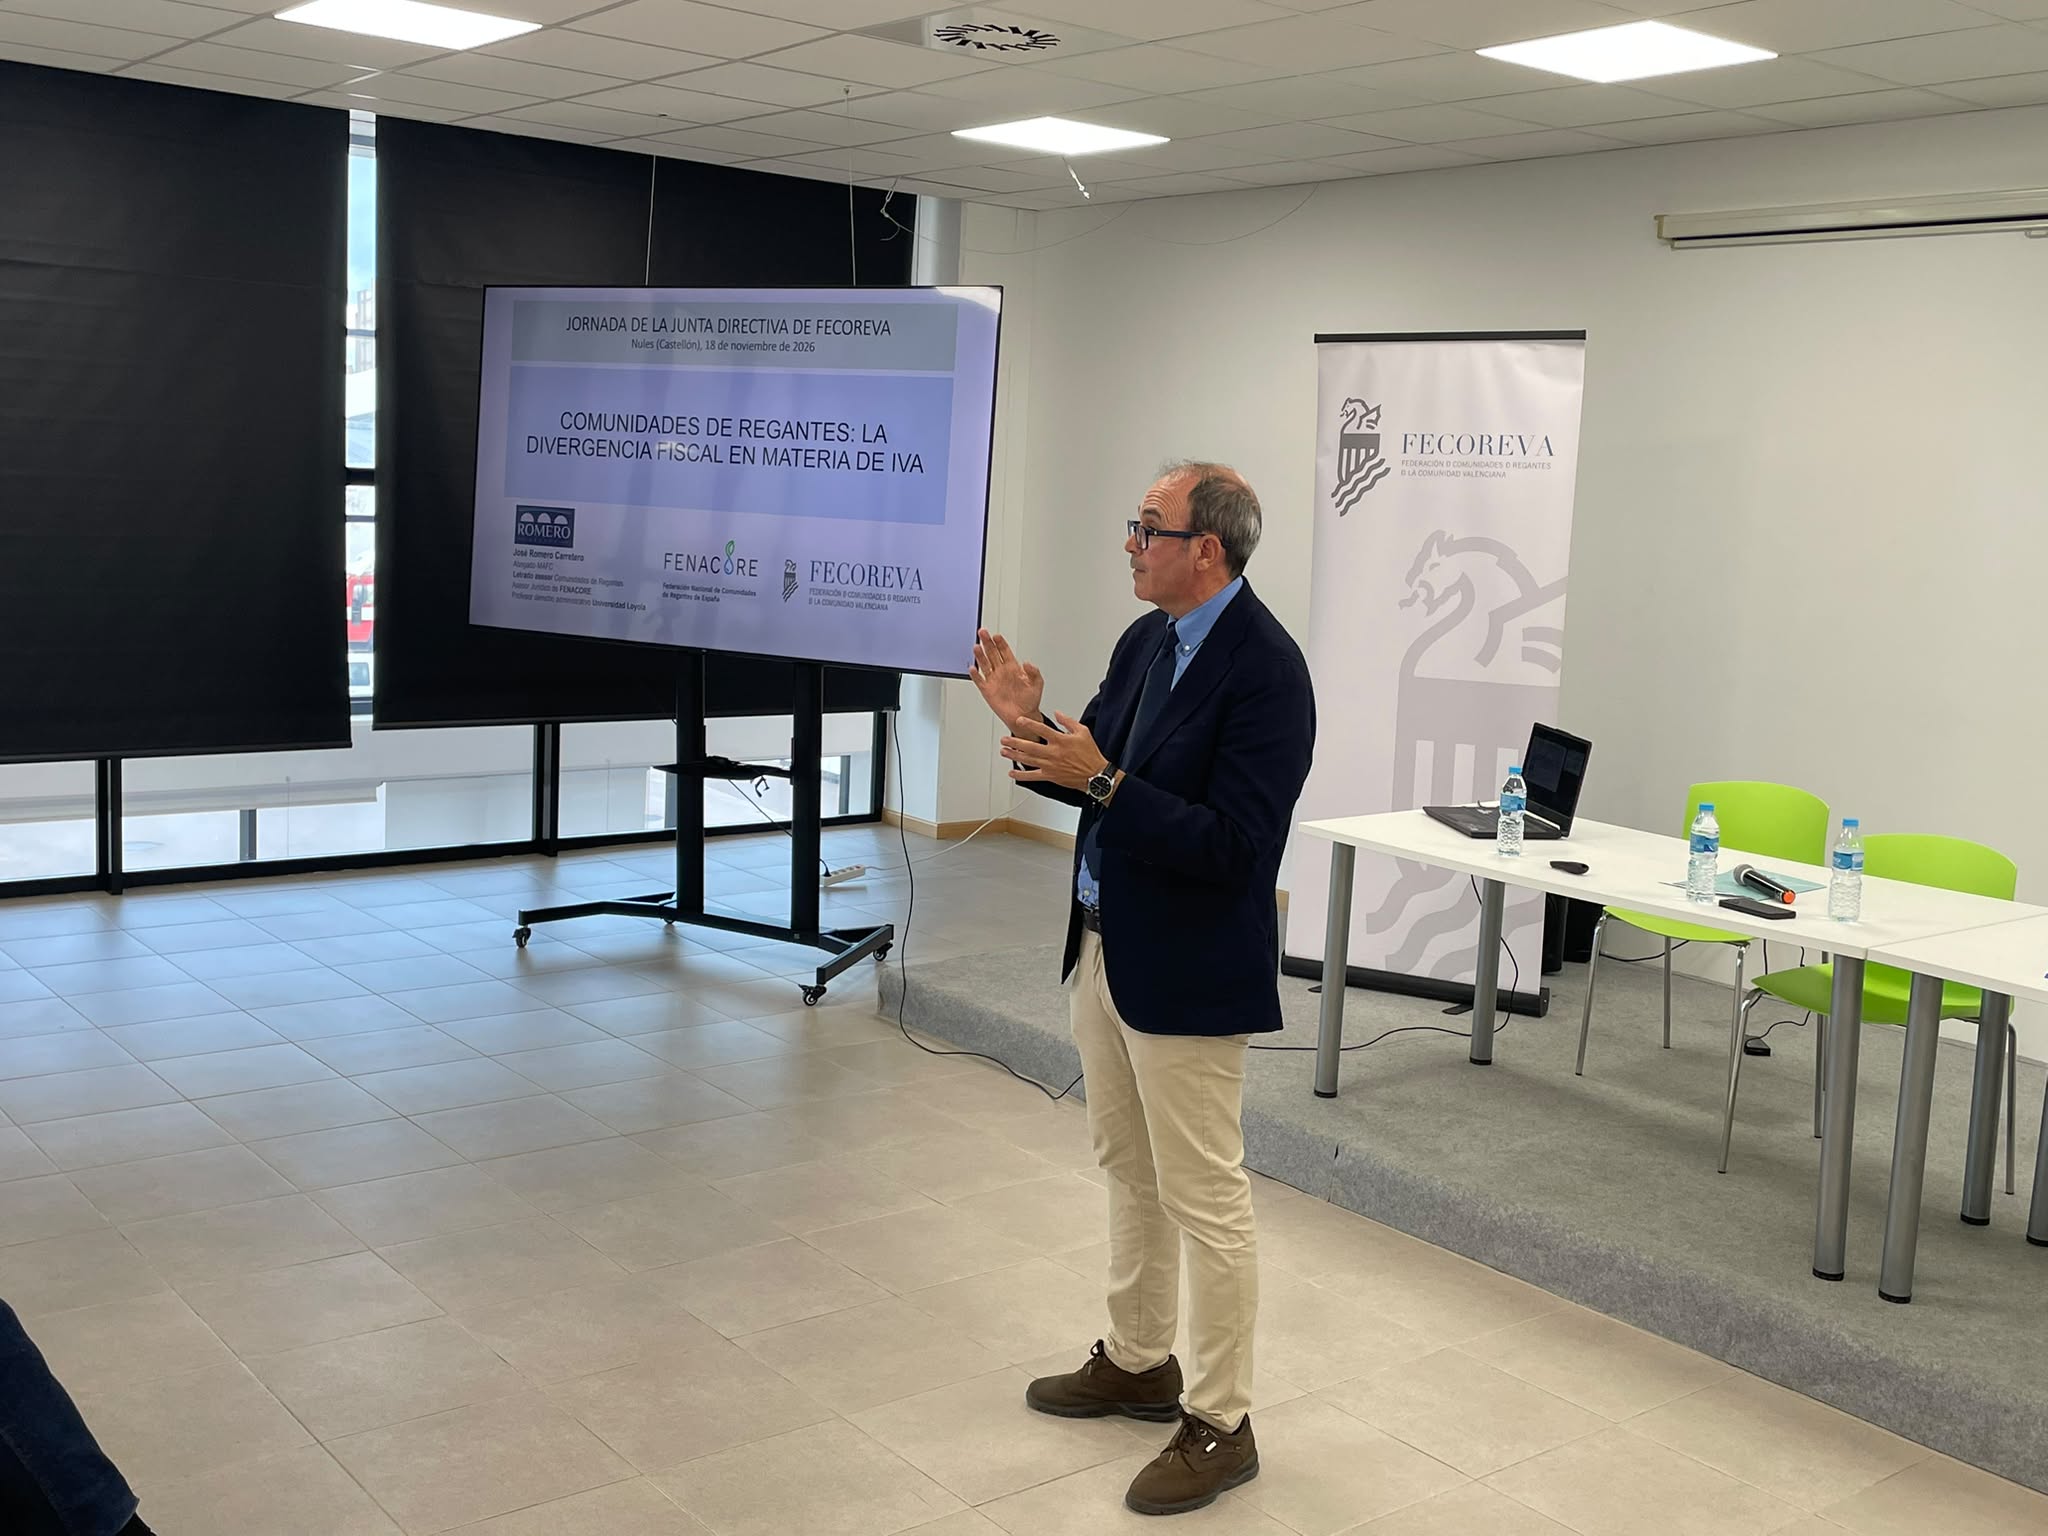
La jornada arrancó con el análisis de la fiscalidad de las comunidades de regantes desde una perspectiva sectorial. Primero, José Romero, asesor jurídico de la Federación Nacional de Comunidades de Regantes de España (FENACORE), abordó la creciente controversia fiscal sobre la aplicación del IVA a las actividades de las comunidades de regantes, centrándose en la divergencia entre la normativa tradicional, que consideraba no sujetas al IVA las operaciones de ordenación y aprovechamiento de las aguas conforme al artículo 7.11 de la LIVA, y la nueva interpretación surgida tras la Sentencia del Tribunal Supremo de 9 de diciembre de 2024. Romero expuso cómo dicha sentencia y la posterior doctrina de la Dirección General de Tributos y la AEAT han pasado a considerar que determinadas actividades vinculadas a la distribución del agua, la ejecución de infraestructuras hidráulicas y la repercusión de sus costes a los comuneros constituyen actividades sujetas a IVA, generalmente al tipo reducido del 10%. Frente a esta posición, el asesor jurídico de FENACORE sostuvo que, de acuerdo con el Texto Refundido de la Ley de Aguas (TRLA), el Reglamento del Dominio Público Hidráulico (RDPH) y la doctrina histórica del TEAC, la distribución del agua es una función inseparable del aprovechamiento colectivo que realizan las comunidades, por lo que cuestiona la distinción entre “distribución” y “aprovechamiento” utilizada por la Administración tributaria y plantea la necesidad de revisar esta interpretación por sus importantes consecuencias económicas y fiscales para las comunidades de regantes.
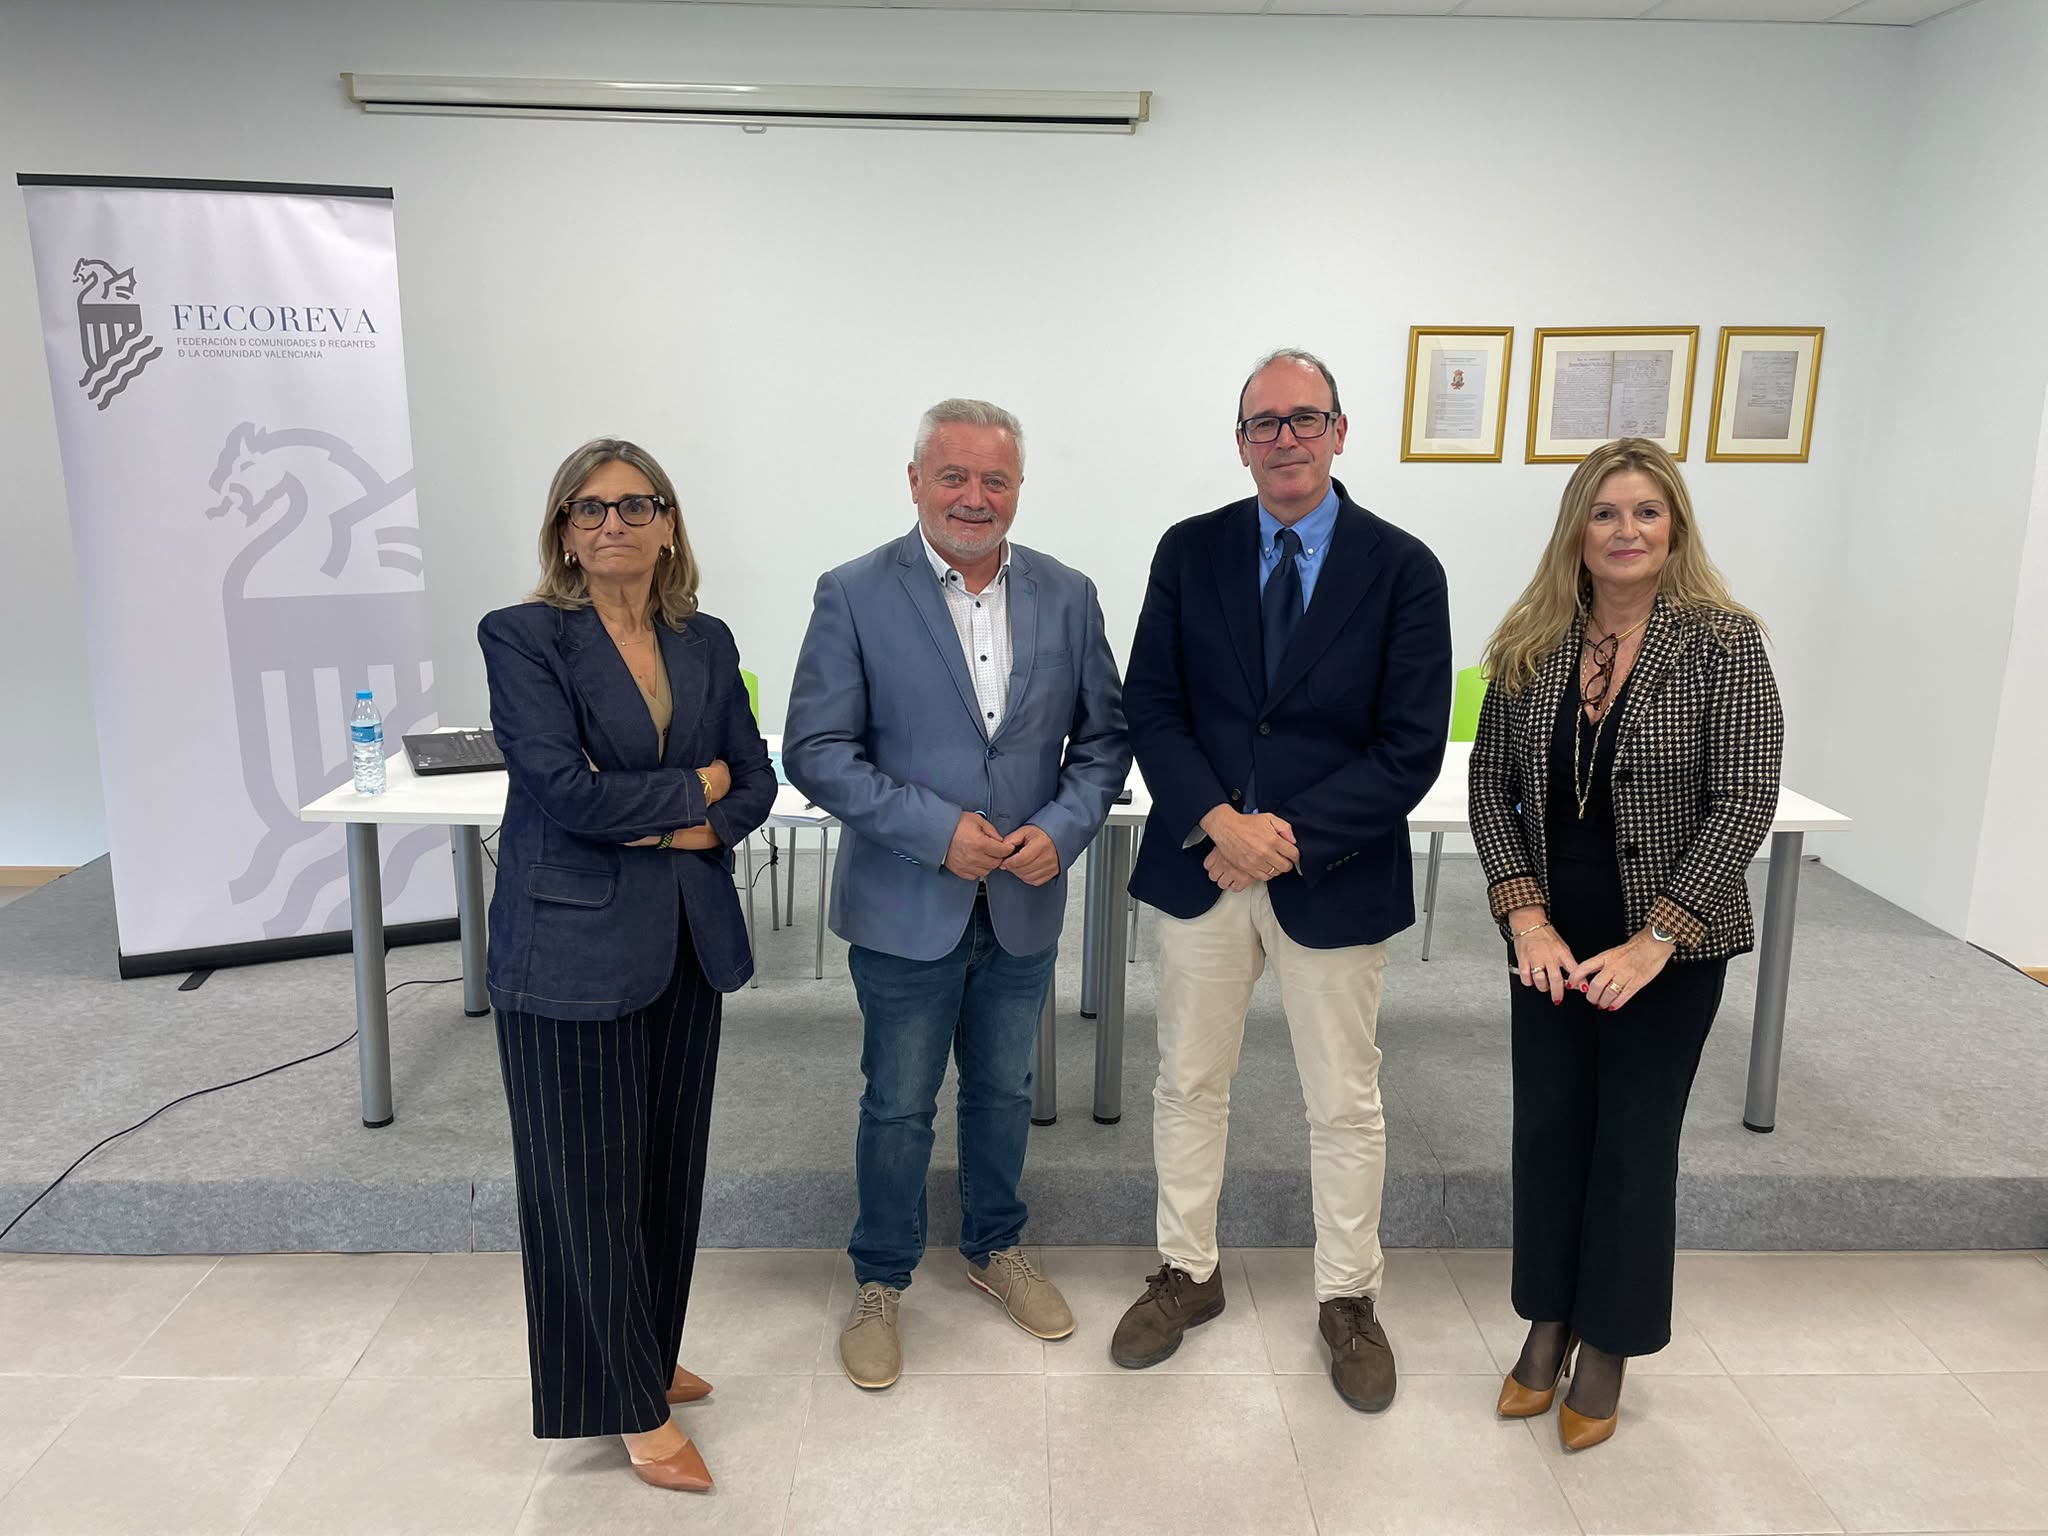
Después, Mayte Molto, gerente del Área Tributaria de VARONA LEGAL & NUMBERS, analizó la evolución normativa, administrativa y jurisprudencial sobre la consideración de las comunidades de regantes como sujetos pasivos del IVA. Molto repasó la evolución de los criterios del TEAC, la Dirección General de Tributos y los tribunales hasta llegar también a la Sentencia del Tribunal Supremo 1940/2024, de 9 de diciembre de 2024. Como consecuencia, las comunidades deben repercutir el impuesto en determinadas cuotas y derramas, aunque también pueden deducir el IVA soportado en los gastos vinculados a estas actividades, planteándose además cuestiones prácticas relacionadas con la prorrata y los sectores diferenciados de actividad.
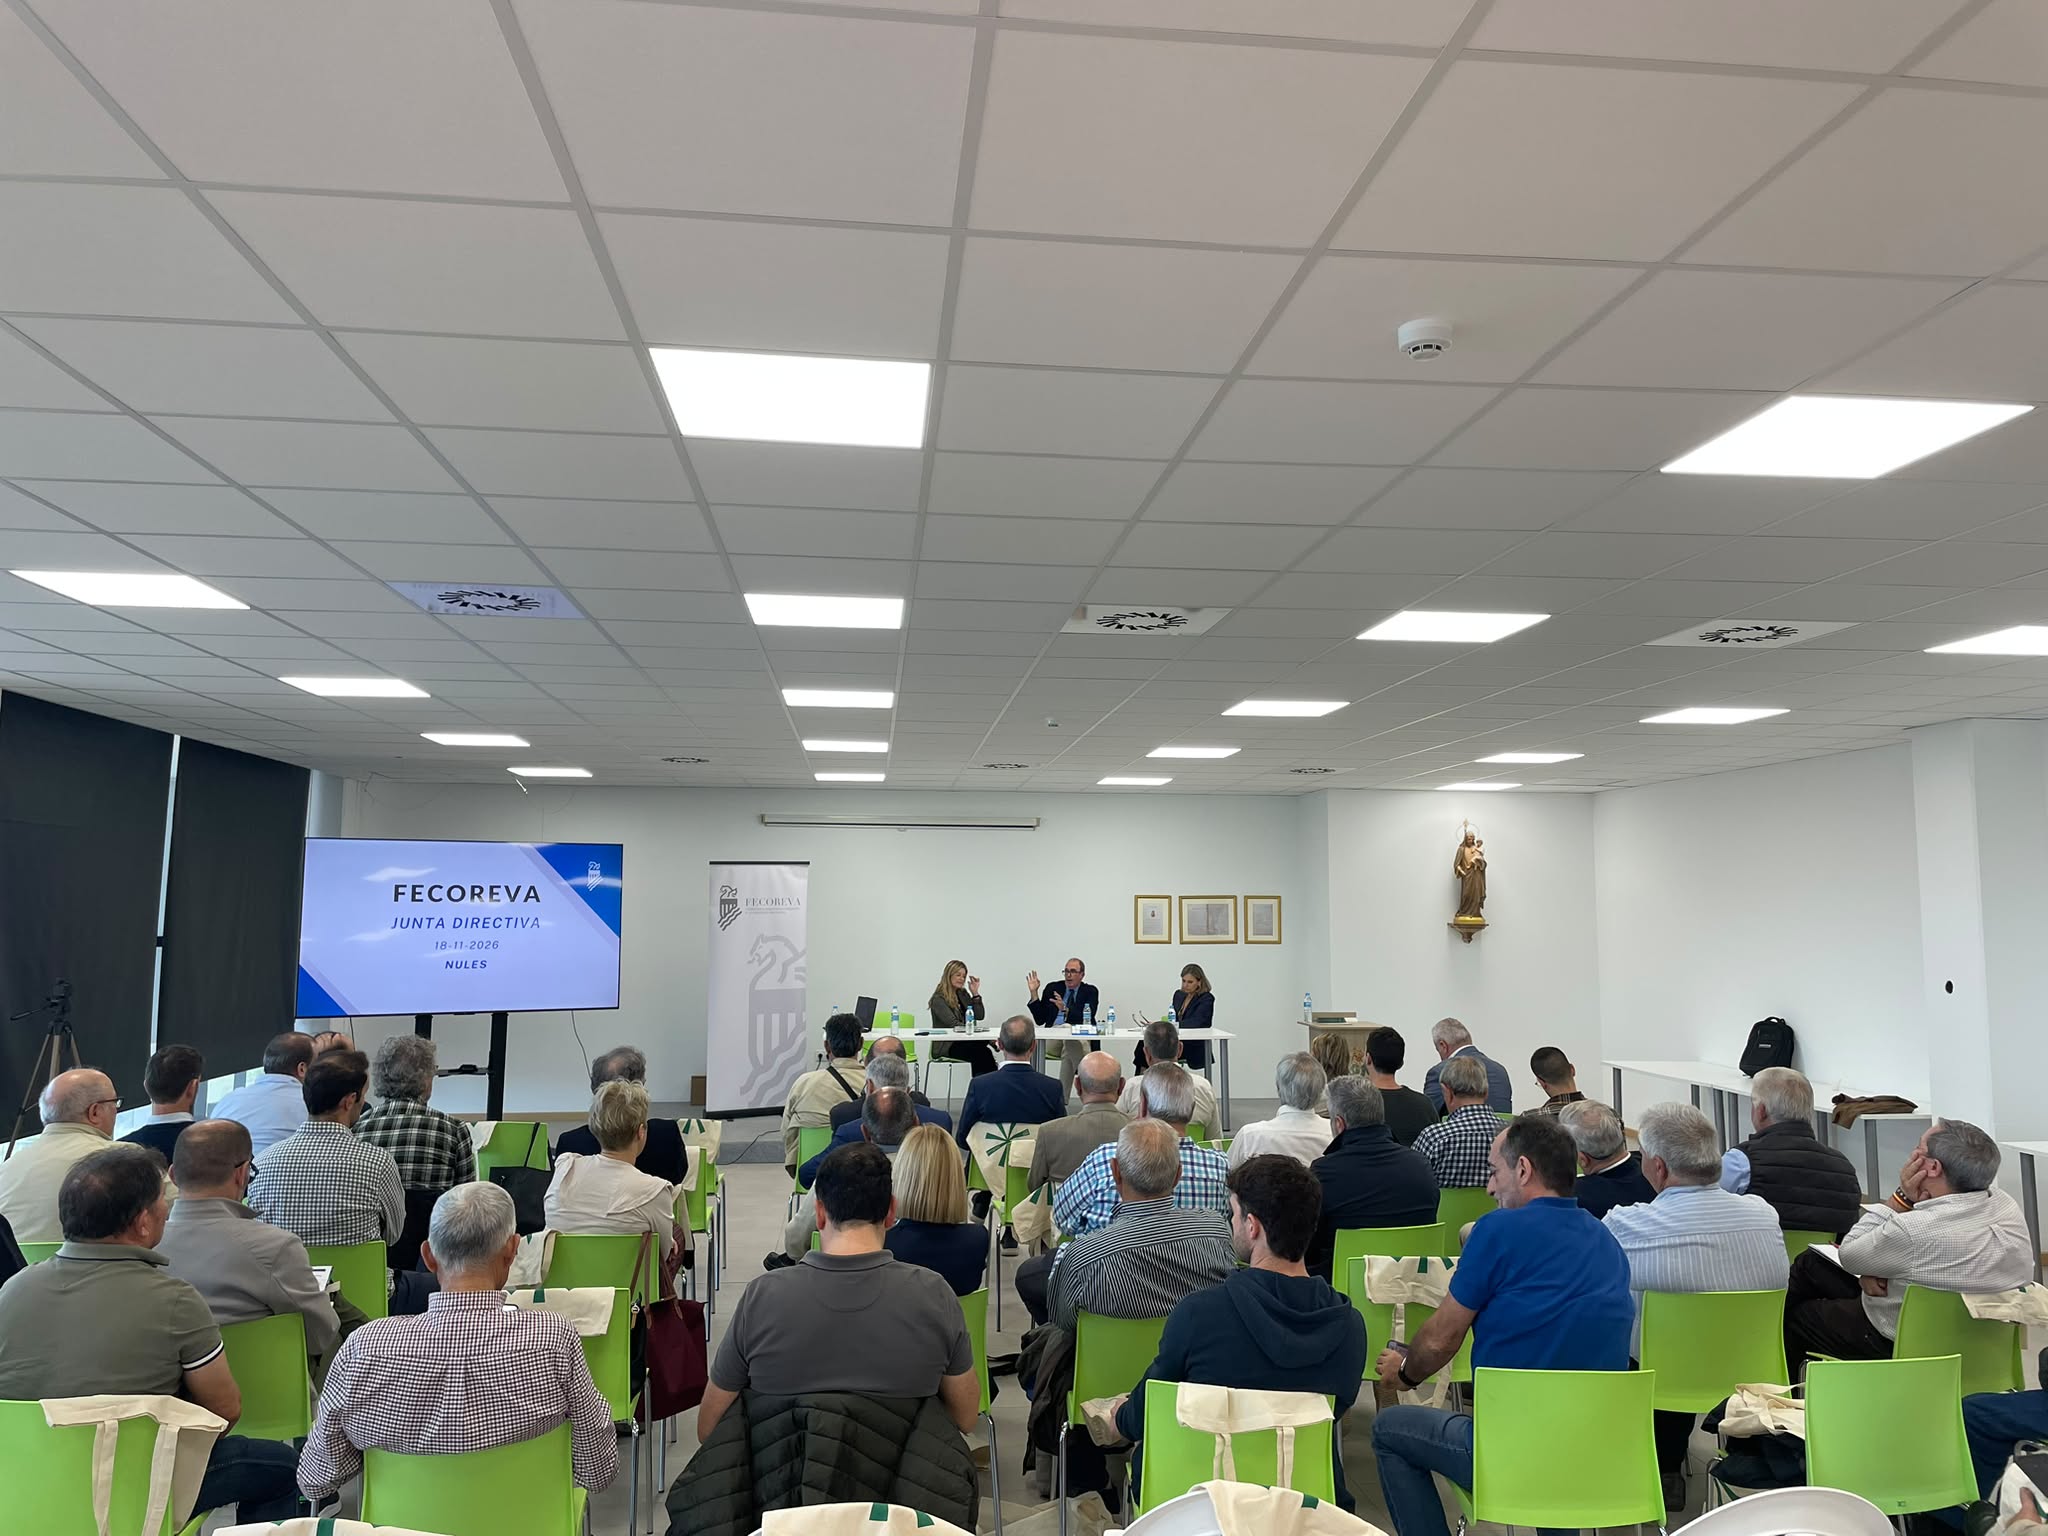
A modo de conclusión, Carmen Pascual, letrada asesora de FECOREVA, moderó un interesante turno de preguntas, en el que las entidades de riego asistentes pudieron participar planteando sus dudas y opiniones al respecto.
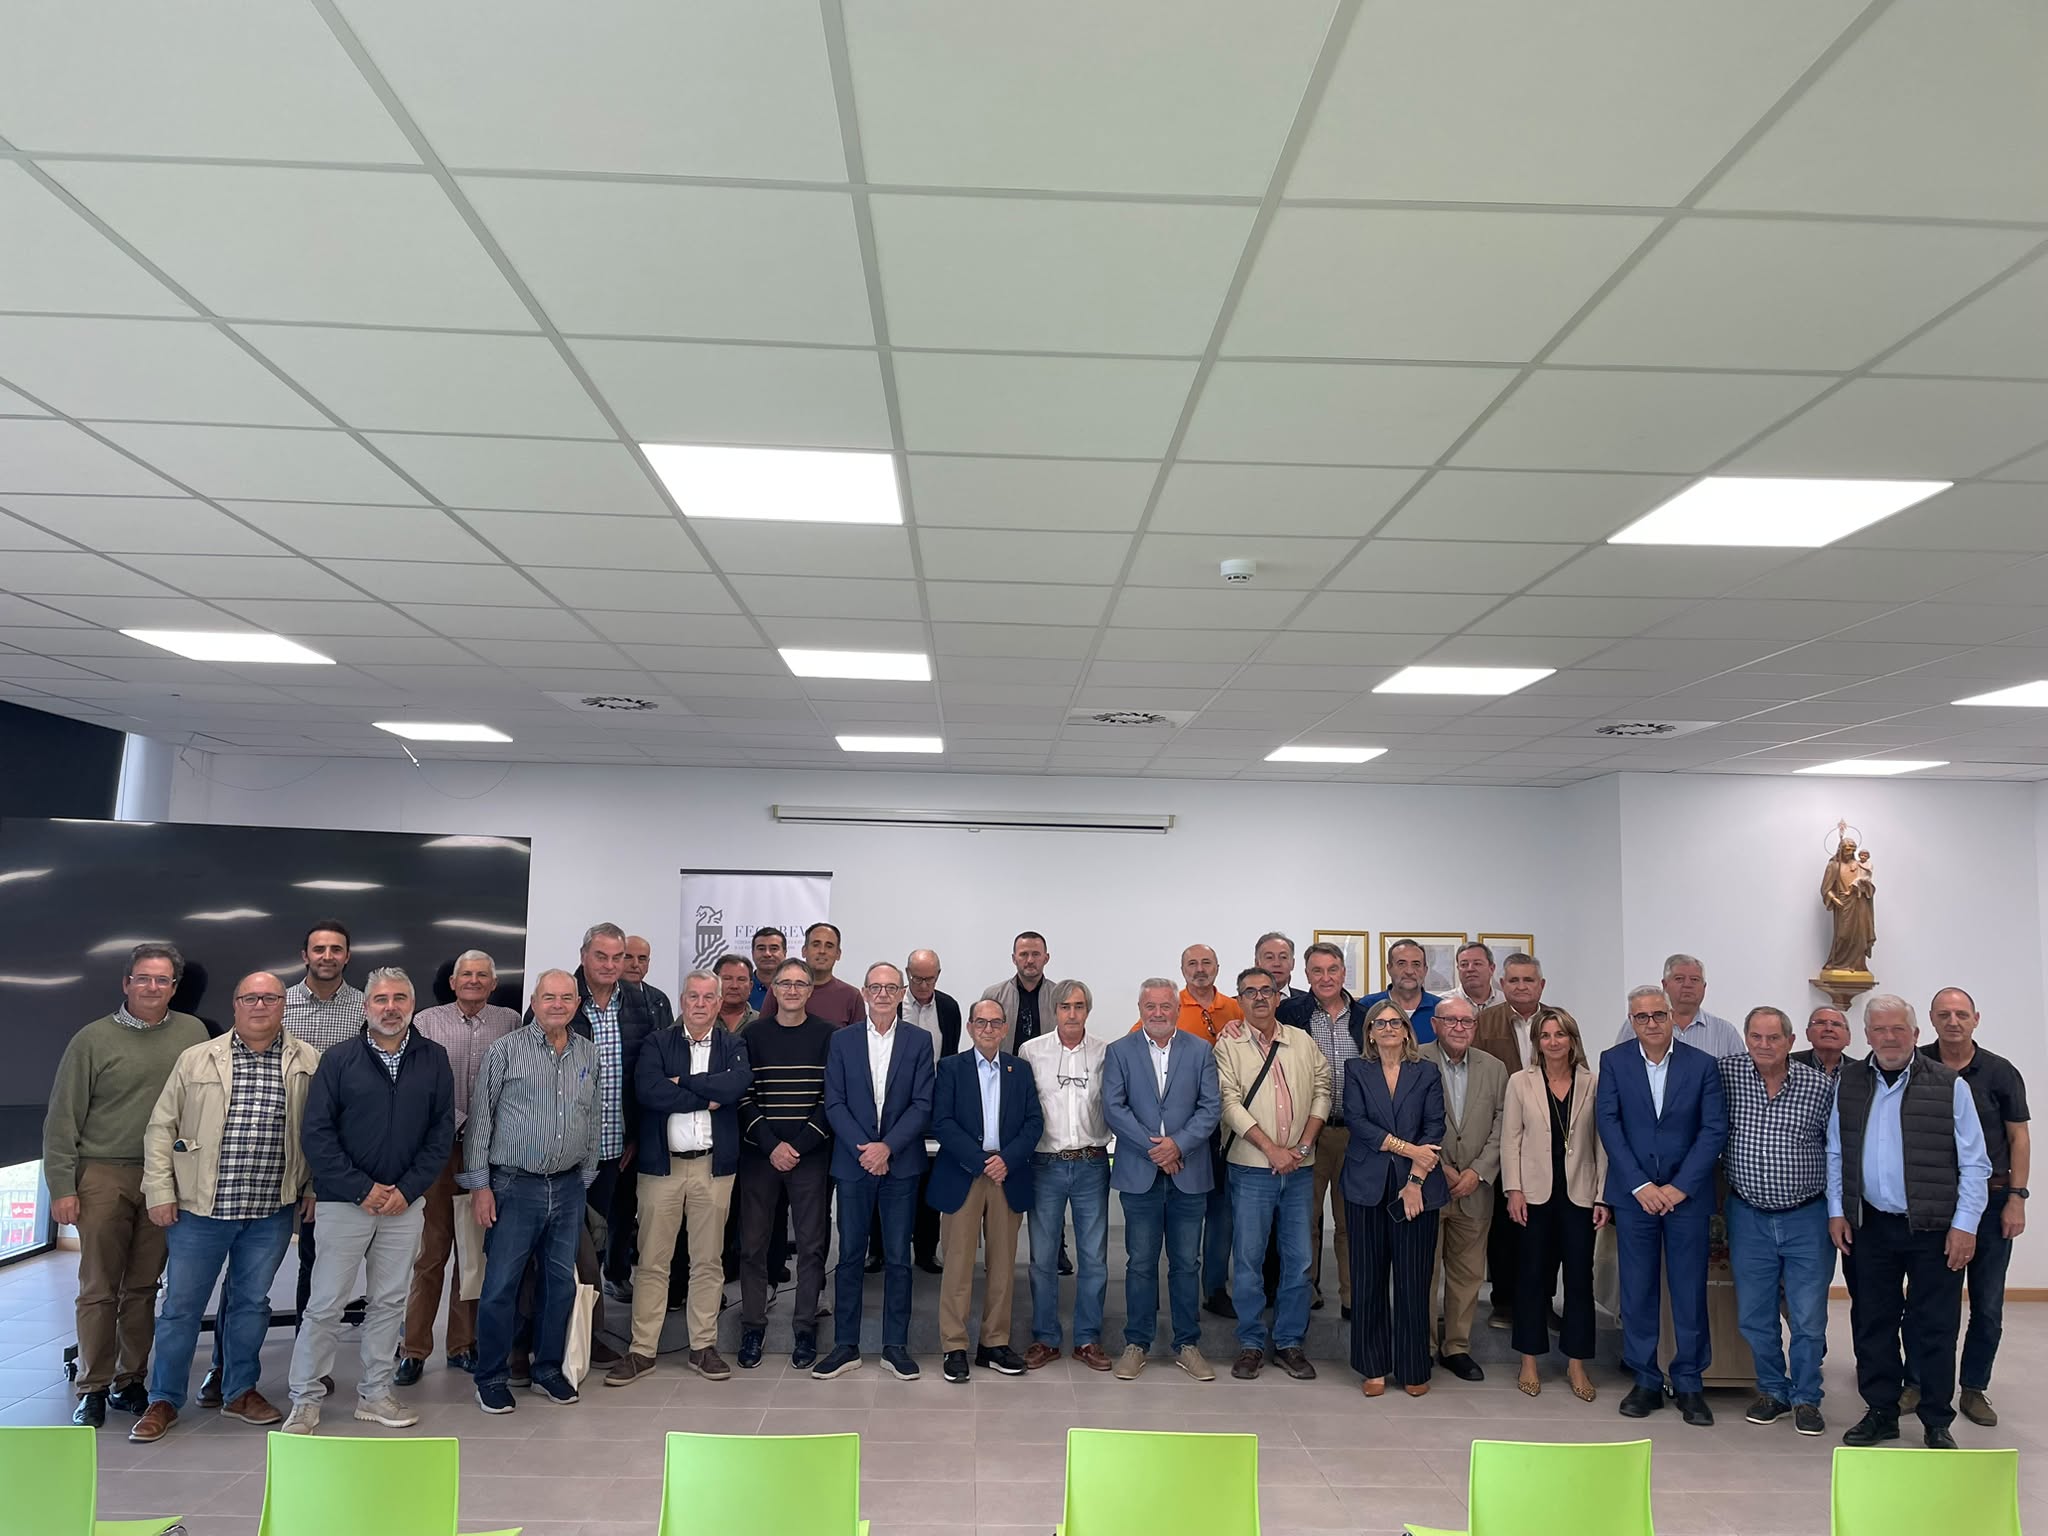
Después, tuvo lugar la reunión de la junta directiva, en la que cerca de 50 representantes de comunidades de regantes integradas en FECOREVA trataron la actualidad del regadío en la Comunitat Valenciana y la Federación.
Una vez finalizada la junta, se llevó a cabo un almuerzo de trabajo, dinamización y espacio de debate participativo en la Caja Rural de Nules, fomentando el diálogo distendido entre los asistentes y consolidando las redes de colaboración y la unión entre el regadío de las provincias de Castellón, Valencia y Alicante.
Comentarios recientes
Me parece importante que tengan en cuenta a todas las comunidades de regantes de la Federación y en esta nueva etapa se pudiera dar respuestas […]
[…] FECOREVA […]
[…] Més informació en aquest enllaç. […]